

Par Francklyn B. Geffrard,
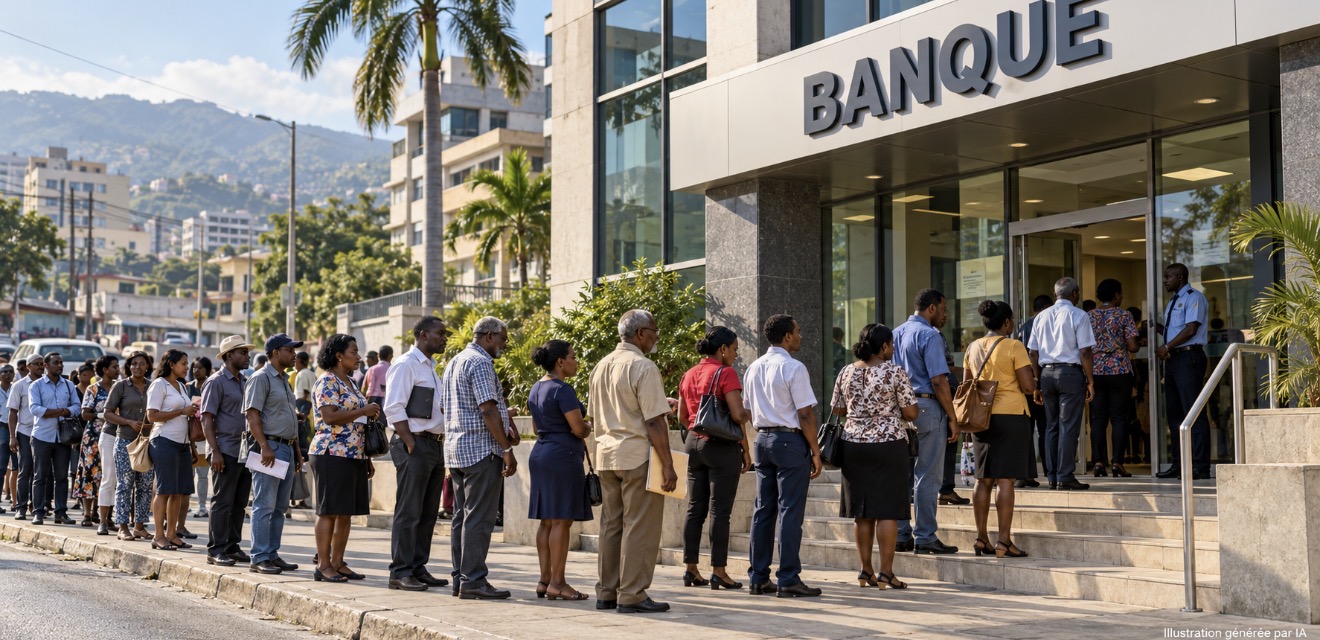
PORT-AU-PRINCE, jeudi 15 octobre 2026 (RHINEWS)– Trois heures en moyenne dans une file pour déposer un chèque, effectuer un virement ou régler une opération courante : lorsqu’elle devient habituelle, une telle attente révèle un problème qui dépasse le confort de la clientèle. Elle représente du travail perdu, des dépenses supplémentaires et, dans le contexte haïtien, une exposition à des dangers parfois considérables. Le temps consacré à accéder à son propre argent constitue un coût économique. Le déplacement nécessaire pour le faire peut devenir un risque personnel. La modernisation bancaire doit partir de cette réalité.
Le secteur bancaire haïtien a davantage à gagner qu’à perdre dans une numérisation progressive de ses services. Encore faut-il définir correctement cette transformation. Une application sur un téléphone ne suffit pas à moderniser une banque. Le changement devient réel lorsque le client peut accomplir une opération jusqu’à son terme, recevoir une confirmation fiable, comprendre les frais appliqués et obtenir rapidement de l’aide en cas de difficulté. Il se mesure aux démarches évitées et à la qualité du service rendu.
Haïti dispose déjà de fondations sur lesquelles construire. Des banques proposent des consultations de comptes, des virements et des paiements à distance. UNIBANK annonce notamment des transferts interbancaires par le Système de paiement interbancaire haïtien, ainsi que des paiements de factures et de fournisseurs en ligne. La question porte donc sur l’étendue réelle de ces possibilités, leur utilisation, leur accessibilité et les obstacles qui continuent d’obliger les clients à se présenter au guichet. (unibankhaiti.com)
La Banque de la République d’Haïti inscrit elle-même la réduction des coûts, des délais et de la prépondérance des espèces parmi les objectifs du Processeur national de paiement. Cette orientation fournit une base institutionnelle au débat. Il reste à apprécier comment ces infrastructures améliorent concrètement le parcours d’un salarié, d’un commerçant, d’un retraité ou d’une entreprise. Une modernisation dont les effets demeurent peu perceptibles pour l’utilisateur laisse une partie de sa promesse inaccomplie. (brh.ht)
Pour la clientèle, le premier bénéfice serait de retrouver la maîtrise de son temps. Deux visites mensuelles comportant chacune trois heures d’attente représentent soixante-douze heures par an, avant même de compter les trajets. Ce calcul est une illustration, sans prétention à décrire une moyenne nationale. Il montre néanmoins comment une succession de démarches ordinaires peut absorber plusieurs journées de travail. Pour un petit entrepreneur, ces heures peuvent correspondre à des ventes perdues ; pour un salarié, à des absences difficiles à justifier ; pour une personne âgée, à une fatigue évitable.
Le deuxième bénéfice concerne la sécurité. Chaque opération réalisée à distance peut supprimer un trajet, une attente devant une succursale et, dans certains cas, le transport d’argent liquide. Dans un pays où les déplacements peuvent être dangereux, cette possibilité mérite d’être considérée comme une composante de la qualité bancaire. Aucune donnée vérifiée ne permet cependant de chiffrer ici le nombre d’agressions qu’elle éviterait. L’argument repose sur une réduction de l’exposition : moins de déplacements imposés peuvent signifier moins d’occasions de rencontrer le danger.
Cette protection dépend toutefois de la possibilité d’utiliser l’argent sous sa forme électronique. Si un bénéficiaire reçoit un transfert sur son téléphone, puis doit retirer immédiatement toute la somme pour acheter des produits essentiels, le risque est en partie déplacé vers un distributeur ou un point de retrait. Il faut donc développer simultanément l’acceptation des paiements par les commerçants et la capacité de ceux-ci à payer leurs fournisseurs. Un circuit numérique qui se termine systématiquement par un retrait d’espèces conserve une grande partie des contraintes qu’il devrait alléger.
Les banques peuvent, elles aussi, réaliser des économies substantielles, dont le montant doit être établi à partir de leurs propres comptes. Le papier représente bien davantage que le prix d’une rame. Il faut l’acheter, le stocker, l’imprimer, entretenir les équipements, classer les documents et parfois les acheminer. Aux dépenses de toner, d’enveloppes et de postage s’ajoutent le temps du personnel, les recherches dans les archives et les corrections occasionnées par les ressaisies manuelles. La dématérialisation peut réduire plusieurs de ces charges à la fois.
Un exemple hypothétique permet d’en saisir l’ordre de grandeur matériel. Une banque qui produit chaque mois un relevé de deux pages pour cent mille comptes imprime 2,4 millions de pages par an. Si 70 % de ces relevés deviennent électroniques, elle évite l’impression de 1,68 million de pages. Si chaque relevé faisait auparavant l’objet d’un envoi distinct, jusqu’à 840 000 envois annuels pourraient également être évités. Ces volumes ne constituent pas des données sur une banque haïtienne particulière. Ils indiquent ce qu’un audit des pratiques documentaires devrait mesurer.
L’économie nette doit néanmoins intégrer les nouveaux coûts. Les relevés électroniques exigent un stockage sécurisé, une conservation fiable, une possibilité de téléchargement et une assistance aux utilisateurs. Certaines dépenses physiques subsistent pour les personnes qui souhaitent ou doivent conserver le papier. Une présentation rigoureuse doit donc soustraire aux dépenses évitées le coût du dispositif numérique. Elle doit aussi vérifier que la banque cesse réellement d’imprimer les documents concernés : envoyer un relevé électronique tout en maintenant automatiquement son double papier limite fortement le gain.
L’avantage économique le plus profond pourrait cependant venir de la réorganisation du travail. Lorsque les opérations répétitives sont exécutées à distance, les employés peuvent consacrer davantage de temps au conseil, aux dossiers complexes et aux réclamations. La banque peut servir une clientèle plus large sans augmenter ses installations dans les mêmes proportions. Mais ce résultat suppose une transformation des procédures et une formation des salariés. Les charges d’une succursale ne disparaissent pas simplement parce qu’une partie de ses clients utilise désormais son téléphone.
L’intérêt commercial est également réel. Un service accessible, compréhensible et régulier peut fidéliser les clients et attirer des personnes jusque-là découragées par les distances ou les formalités. Il peut faciliter les paiements des petites entreprises et améliorer la continuité des opérations. Cette extension des services ne garantit pourtant pas automatiquement davantage de crédit productif. La qualité des prêts dépend toujours de l’analyse des risques, de la situation des emprunteurs et des choix des établissements. Il faut éviter de confondre la facilité de déplacer de l’argent avec la capacité de financer l’économie.
L’épisode de Capital Bank rappelle avec force l’exigence de continuité. Les perturbations documentées depuis le 2 octobre 2026 ont affecté plusieurs canaux, notamment les succursales, la banque en ligne et des distributeurs, tandis que LockBit revendiquait une cyberattaque que la banque n’avait pas publiquement confirmée dans les informations consultées. Une interruption prolongée de cette nature peut empêcher des clients de disposer de leurs fonds, retarder des règlements, désorganiser la trésorerie d’entreprises et éroder la confiance, sans qu’il soit nécessaire qu’une perte de dépôts soit démontrée. Pour l’établissement, elle peut entraîner des frais de restauration, des pertes de revenus et un préjudice commercial ; aucune perte de données ou somme détournée ne doit toutefois être présumée sans preuve. La leçon concerne toute l’architecture bancaire : des sauvegardes isolées, des capacités de reprise testées, une communication régulière et des procédures de secours sont indispensables, car les guichets physiques peuvent dépendre des mêmes systèmes que les services en ligne. (smarthaiti.com)
Cette exigence doit entrer dès le départ dans le calcul économique. Une plateforme moins chère à exploiter, mais incapable de résister à un incident ou de reprendre rapidement ses opérations, peut coûter très cher à l’établissement comme à ses clients. Les investissements de sécurité, de maintenance et de continuité font partie du prix normal du service. La confiance repose autant sur la capacité à traiter une transaction que sur la manière de réagir lorsqu’elle échoue.
Les difficultés d’électricité et de connexion constituent une autre contrainte majeure. Elles doivent déterminer la conception des services : applications peu gourmandes en données, interfaces simples, alimentation de secours pour les installations critiques et solutions adaptées aux téléphones ordinaires. L’USSD peut permettre certaines opérations sans abonnement à Internet, mais il reste tributaire du réseau mobile et d’un téléphone chargé. Aucune technologie ne dispense donc de travailler sur la disponibilité des infrastructures.
Les expériences étrangères permettent néanmoins de dépasser l’idée selon laquelle il faudrait attendre des conditions parfaites. En Somalie, pays confronté à une forte fragilité institutionnelle et sécuritaire, le FMI rapporte le lancement, en janvier 2025, d’un système destiné à faciliter les paiements interopérables entre banques et opérateurs d’argent mobile. Cette expérience ne prouve pas que tous les problèmes sont résolus. Elle montre qu’une infrastructure de paiement peut être construite dans un environnement difficile et que la capacité des différents acteurs à échanger constitue un objectif central. (elibrary.imf.org)
Le Kenya apporte un autre éclairage. Selon l’enquête FinAccess 2024, l’accès aux services financiers formels atteignait 84,8 %, contre 83,7 % en 2021. Cet indicateur englobe plusieurs catégories de services et ne doit pas être présenté comme le seul résultat des applications bancaires. Il invite surtout à observer un écosystème dans lequel les technologies numériques et les réseaux de proximité contribuent ensemble à l’accès financier. Haïti peut étudier cette articulation en tenant compte de ses propres contraintes. (centralbank.go.ke)
Le Bangladesh montre particulièrement bien l’utilité des intermédiaires humains. En septembre 2025, les comptes ouverts par l’intermédiaire d’agents bancaires dépassaient vingt-cinq millions, dont 85,06 % appartenaient à des clients ruraux. Ces comptes ne correspondent pas nécessairement à autant de personnes distinctes. Leur répartition illustre néanmoins la capacité d’un réseau d’agents à rapprocher les services des populations éloignées des succursales. Pour Haïti, un tel modèle demanderait une supervision effective, des liquidités suffisantes et des conditions de sécurité adaptées à chaque implantation. (bb.org.bd)
Ces comparaisons plaident pour une banque offrant plusieurs voies d’accès. Les clients autonomes doivent pouvoir effectuer leurs opérations à distance. Ceux qui ont besoin d’explications doivent pouvoir rencontrer une personne compétente. Les personnes sans téléphone, sans connexion ou peu à l’aise avec l’écrit doivent conserver un accès effectif au service. Une transformation qui simplifie la vie des mieux équipés tout en compliquant celle des autres manquerait son objectif d’inclusion.
La question du chèque mérite, dans cette perspective, un examen précis. La BRH indique que la compensation à partir de l’image des chèques fonctionne depuis 2013. Cette capacité entre institutions ne signifie pas que chaque particulier dispose d’un service de dépôt par photographie. Pour offrir cette possibilité, il faut encadrer la conservation de l’original, prévenir les doubles présentations, déterminer les plafonds et clarifier les responsabilités. Dans de nombreuses situations, le passage direct au virement pourrait même éviter la production et le traitement du chèque. (brh.ht)
Les achats en ligne répondent à une logique comparable. Pouvoir payer depuis son domicile offre un avantage évident, mais suppose un commerçant identifiable, des produits disponibles, une livraison ou un retrait organisé et une procédure de remboursement. La banque fournit une partie de cette infrastructure. Les entreprises commerciales et les services logistiques doivent en assurer les autres composantes. Le paiement numérique dans les commerces physiques représente déjà une avancée importante lorsqu’il évite de transporter des espèces et permet une preuve claire du règlement.
Le développement de ces usages dépendra largement des tarifs. Si le client paie successivement pour alimenter son portefeuille, transférer son argent, régler un achat et retirer le solde, l’avantage peut se réduire rapidement. Les commerçants doivent, eux aussi, pouvoir accepter les paiements à un coût compatible avec leurs marges. Les économies réalisées par les banques devraient ainsi nourrir une discussion sur le partage des gains de productivité. L’adoption durable exige que le client perçoive un bénéfice concret.
La protection des utilisateurs doit accompagner ce mouvement. La BRH présente les circulaires 121 et 131 comme des composantes de son cadre d’encadrement des prestataires et de protection des consommateurs, notamment en matière de transparence, de confidentialité et de réclamations. Leur portée pratique se mesurera à la facilité de signaler une fraude, de faire bloquer un accès compromis et d’obtenir une réponse motivée. Un client dont le téléphone est volé ou dont le paiement reste bloqué doit trouver rapidement un interlocuteur responsable. (brh.ht)
Le secteur bancaire gagnerait donc à publier une feuille de route assortie d’engagements vérifiables : opérations réalisables entièrement à distance, délais d’exécution, disponibilité des services, coût total pour l’utilisateur et traitement des réclamations. Le temps d’attente en agence doit également devenir un indicateur suivi. La réussite d’un investissement numérique ne se juge pas seulement au nombre de téléchargements, mais à son utilisation régulière et aux difficultés qu’il permet effectivement de résoudre.
La numérisation bancaire représente pour Haïti un choix économique et une amélioration possible de la vie quotidienne. Elle exige des dépenses initiales, une gouvernance rigoureuse et une attention constante aux personnes les moins équipées. Ses bénéfices potentiels sont néanmoins considérables : du temps rendu aux travailleurs, des démarches allégées pour les entreprises, moins de papier à traiter et moins de déplacements imposés à une clientèle exposée.
Chaque présence exigée au guichet devrait pouvoir être justifiée par la nature de l’opération. Lorsque cette justification disparaît, la procédure doit évoluer. La modernisation prendra tout son sens le jour où le client pourra accéder à son argent, payer et recevoir des fonds avec fiabilité, à un coût raisonnable, sans devoir y consacrer une partie de sa journée ni compromettre sa sécurité.